具身智能:行业调研开篇
具身智能是什么、为什么现在火、发展路径时间轴与后续调研框架
「具身智能」(Embodied AI / Embodied Intelligence)是这个栏目的第一个调研对象。本篇先立个总纲:它是什么、为什么在这个时间点爆发、整条产业链上都有谁,以及我打算按什么框架把它拆开来看。
本文所有事实性内容均附引用编号(形如 [S01]),对应文末「参考链接」。无法核实来源的信息一律不写入;个人判断会显式标注为「观察」。
一、什么是具身智能
一句话版本:让 AI 拥有身体,在与物理世界的交互中学习并完成任务。
过去十年的深度学习大多停留在「屏幕里」——文本、图像、语音,输入输出都是数字信号。而具身智能强调智能体(agent)通过身体(机器人、机械臂、人形机器人等)与环境互动,在感知—决策—行动的闭环中习得能力。
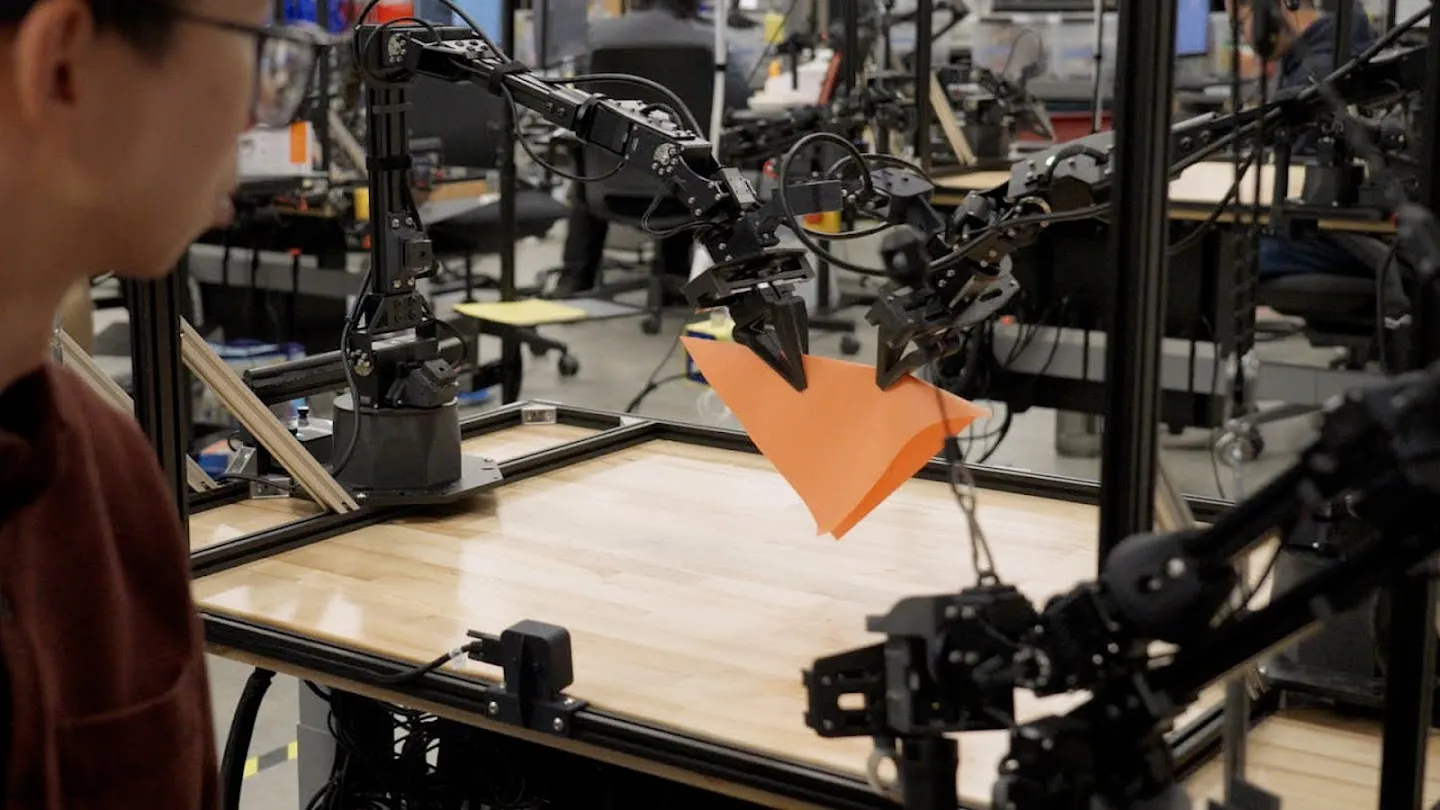
- 大模型给了它一个大脑:多模态大模型让「看懂场景、听懂指令、规划任务」第一次变得通用可用——从 RT-2 把动作接进视觉-语言模型并确立 VLA 范式 [S07],到 Gemini Robotics 直接以 Gemini 2.0 为底座输出动作 [S13];
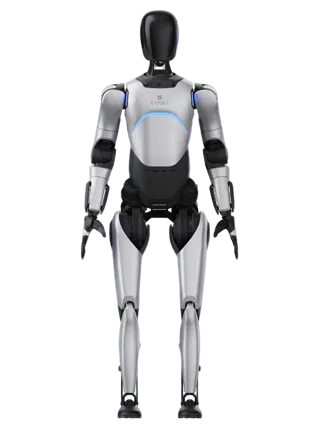
- 硬件平台规模化:通用人形机器人本体密集发布(宇树 H1 [S19]、Figure 01 [S18]、智元远征 A2 [S23]),并进入车厂实训与仓储试点 [S21][S20];
- 政策与资本入场:工信部 2023 年印发人形机器人专项指导意见 [S31],Figure C 轮融资超 10 亿美元、投后估值 390 亿美元 [S24],宇树科技 2026 年登陆科创板 [S27]。
二、行业技术发展路径概览
2.1 行业与技术路径总结
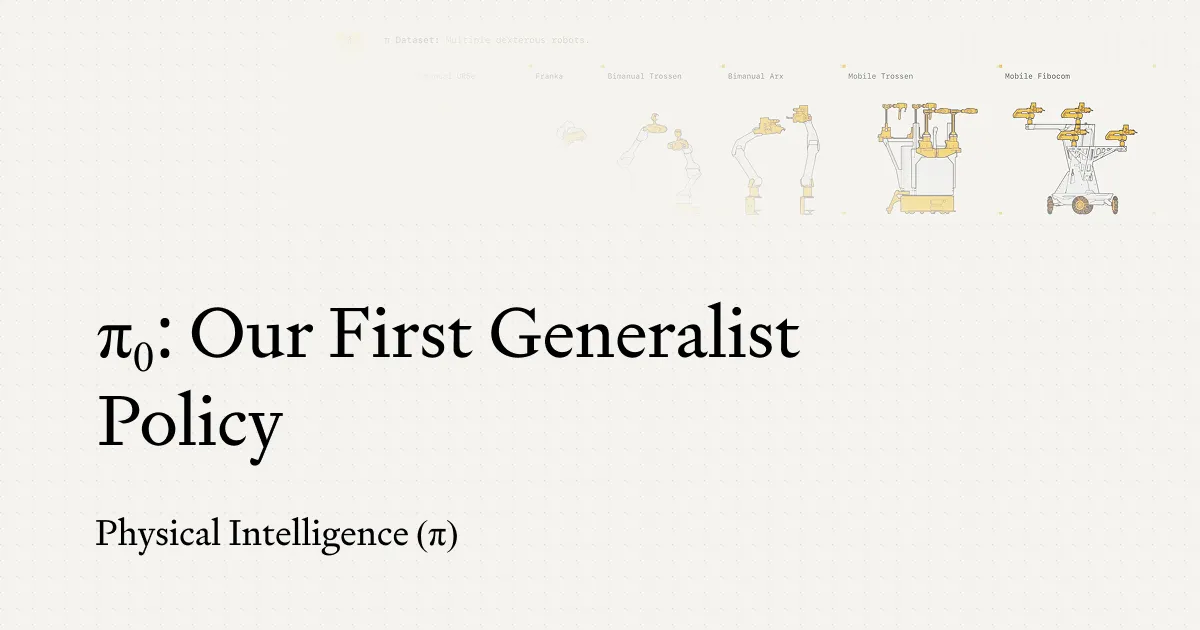
大脑侧:技术主线收敛于 VLA。 2023 年 RT-2 把动作离散化为 token、与视觉-语言模型联合训练,命名了 VLA(Vision-Language-Action)[S07];此后开源阵营的 OpenVLA 提供了可复现基线 [S09],Physical Intelligence 用流匹配动作专家 π0 处理高频精细控制 [S10],π0.5 进一步把互联网数据引入训练以换取开放世界泛化 [S11],π*0.6 则用真机强化学习做后训练 [S12]。动作生成方式上,扩散策略 [S06] 与流匹配 [S10] 并列为主流。世界模型(如 Genie 3 [S15])被寄望于成为训练环境与数据引擎,但目前主要仍是研究演示。
本体侧:从发布会走向真实场景。 人形机器人经历了 2022–2023 年的密集发布期(Optimus 原型 [S17]、Figure 01 [S18]、宇树 H1 [S19]),2023 年起进入真实作业试点:Agility Digit 在 Amazon 仓储做周转箱回收 [S20],优必选 Walker S 进蔚来车间实训 [S21],智元于 2024 年底启动批量制造 [S23];2025 年 1X NEO 把叙事推进到家庭预订 [S26]。
数据侧:独立赛道成形。 学术界开源了跨本体数据集 Open X-Embodiment [S08],智元开源 AgiBot World 真机数据集 [S28];商业侧,Scale AI 发布 Physical AI 数据引擎并称已交付 10 万+ 小时生产数据 [S29],光轮智能以合成数据路线成为该领域首个独角兽 [S30]。
现状与主要缺口:
| 维度 | 现状(2026-10) | 主要缺口 |
|---|---|---|
| 泛化能力 | π0.5 等演示跨本体、开放世界任务 [S11] | 长尾任务成功率无公开可比数据;评测基准尚在早期(RoboArena [S34]、SIMPLER [S35]) |
| 数据 | 开源数据集 + 商业数据服务并行 [S08][S28][S29] | 真机数据成本高;仿真-真机差距犹存;数据格式未统一 |
| 商业化 | 仓储试点 [S20]、车厂实训 [S21]、家庭预订 [S26] | 尚无公开的规模化营收与可靠性(MTBF)数据;商业模式未定型 |
| 政策标准 | 中国专项政策 [S31][S38];ISO 10218:2025 更新 [S32] | 人形机器人专门安全标准、责任认定规则仍缺失 |
观察(个人判断,非事实):2025 年后时间轴上技术节点与产业节点仍在快速增加,但「真实付费的规模化场景」与「发布会演示」之间的差距,是判断这个行业成熟度时最值得盯住的单一指标。
2.2 发展路径
时间轴左侧为技术路线(核心基石),右侧为行业发展(应用场景、企业与产品)。默认折叠,点击标题展开;每个节点的来源角标可点击跳转到文末对应参考条目。
发展路径时间轴 · 共 30 个节点(技术 15 · 行业 15) 展开 ▾ 收起 ▴
- 2013-12
DQN:深度强化学习起点
DeepMind 发表 DQN(Deep Q-Network),首次用卷积网络直接从像素输入学习控制策略,在 Atari 游戏上达到人类水平。它验证了「神经网络端到端输出动作」这条路线的可行性,是后来机器人学习的技术源头之一。
图片来源:Google DeepMind 官方博客 - 2015-06
DARPA 机器人挑战赛决赛
DRC 决赛在美国加州举行,23 支队伍在模拟灾害场景中完成驾驶、开门、爬梯等任务,奖金 200 万美元。这场赛事锻炼出的一批团队后来成为全球机器人产业与学术界的骨干。
- 2017-03
域随机化:sim-to-real 迁移
Tobin 等人提出域随机化(Domain Randomization):在仿真中随机化渲染外观,模型只看仿真图像即可迁移到真机抓取。这篇论文让「仿真造数据」成为机器人学习的主流数据来源之一。
- 2018-08
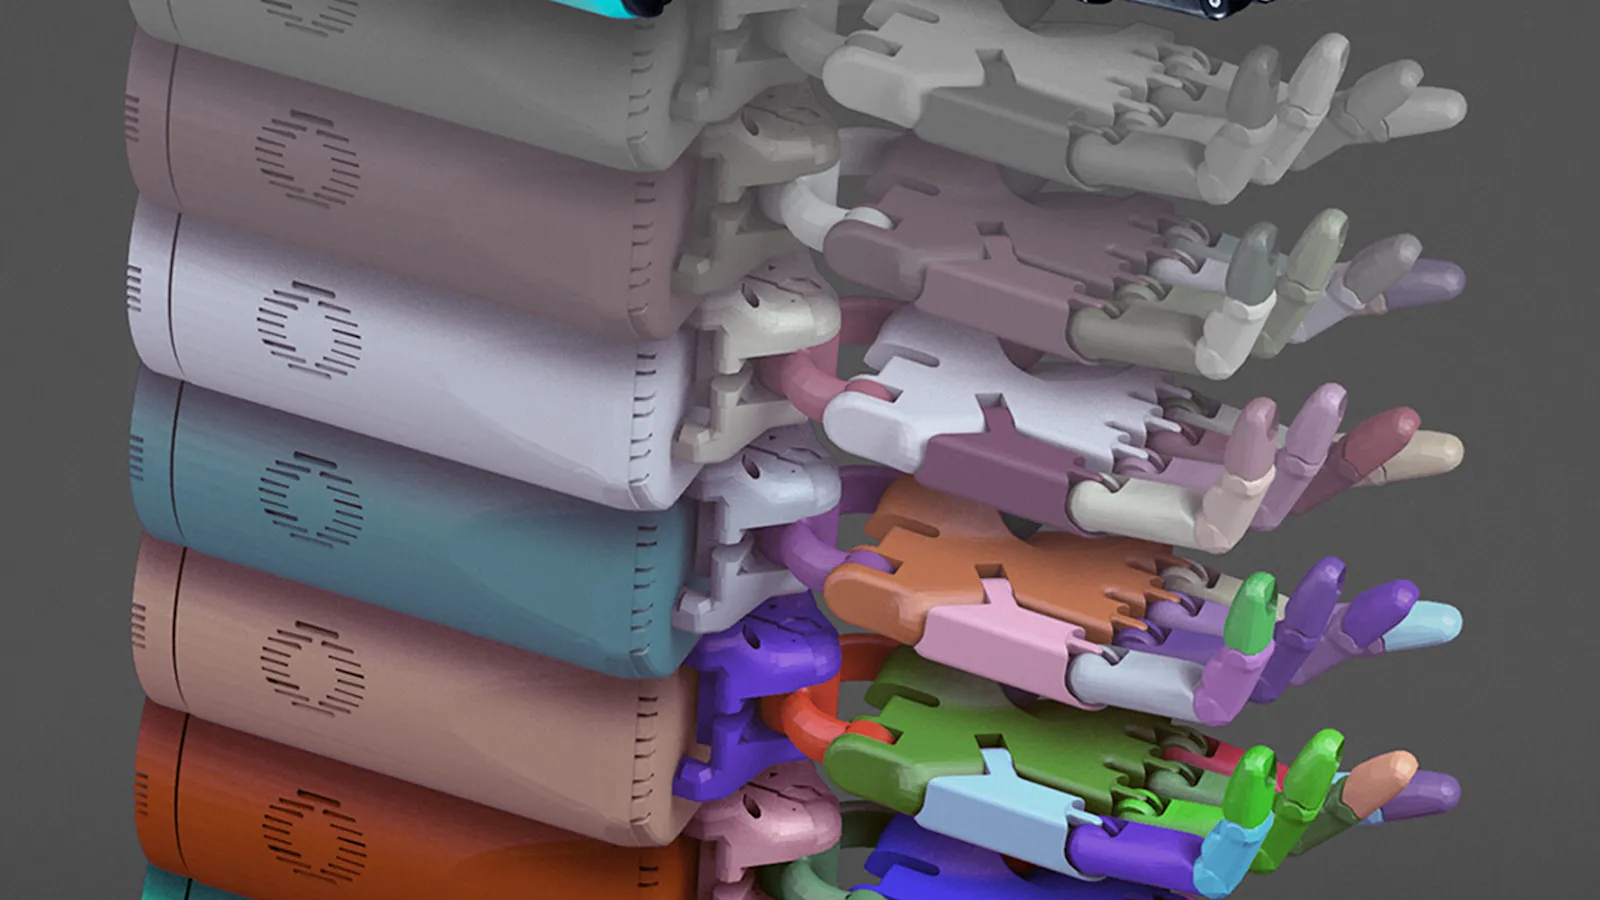
OpenAI Dactyl 灵巧手
OpenAI 用域随机化 + 强化学习在纯仿真环境中训练 Shadow Hand 做物体重定向,零真机微调直接迁移到实体机器人。它证明了 sim-to-real 可以处理高自由度灵巧操作任务。
图片来源:OpenAI 官方博客 - 2022-04
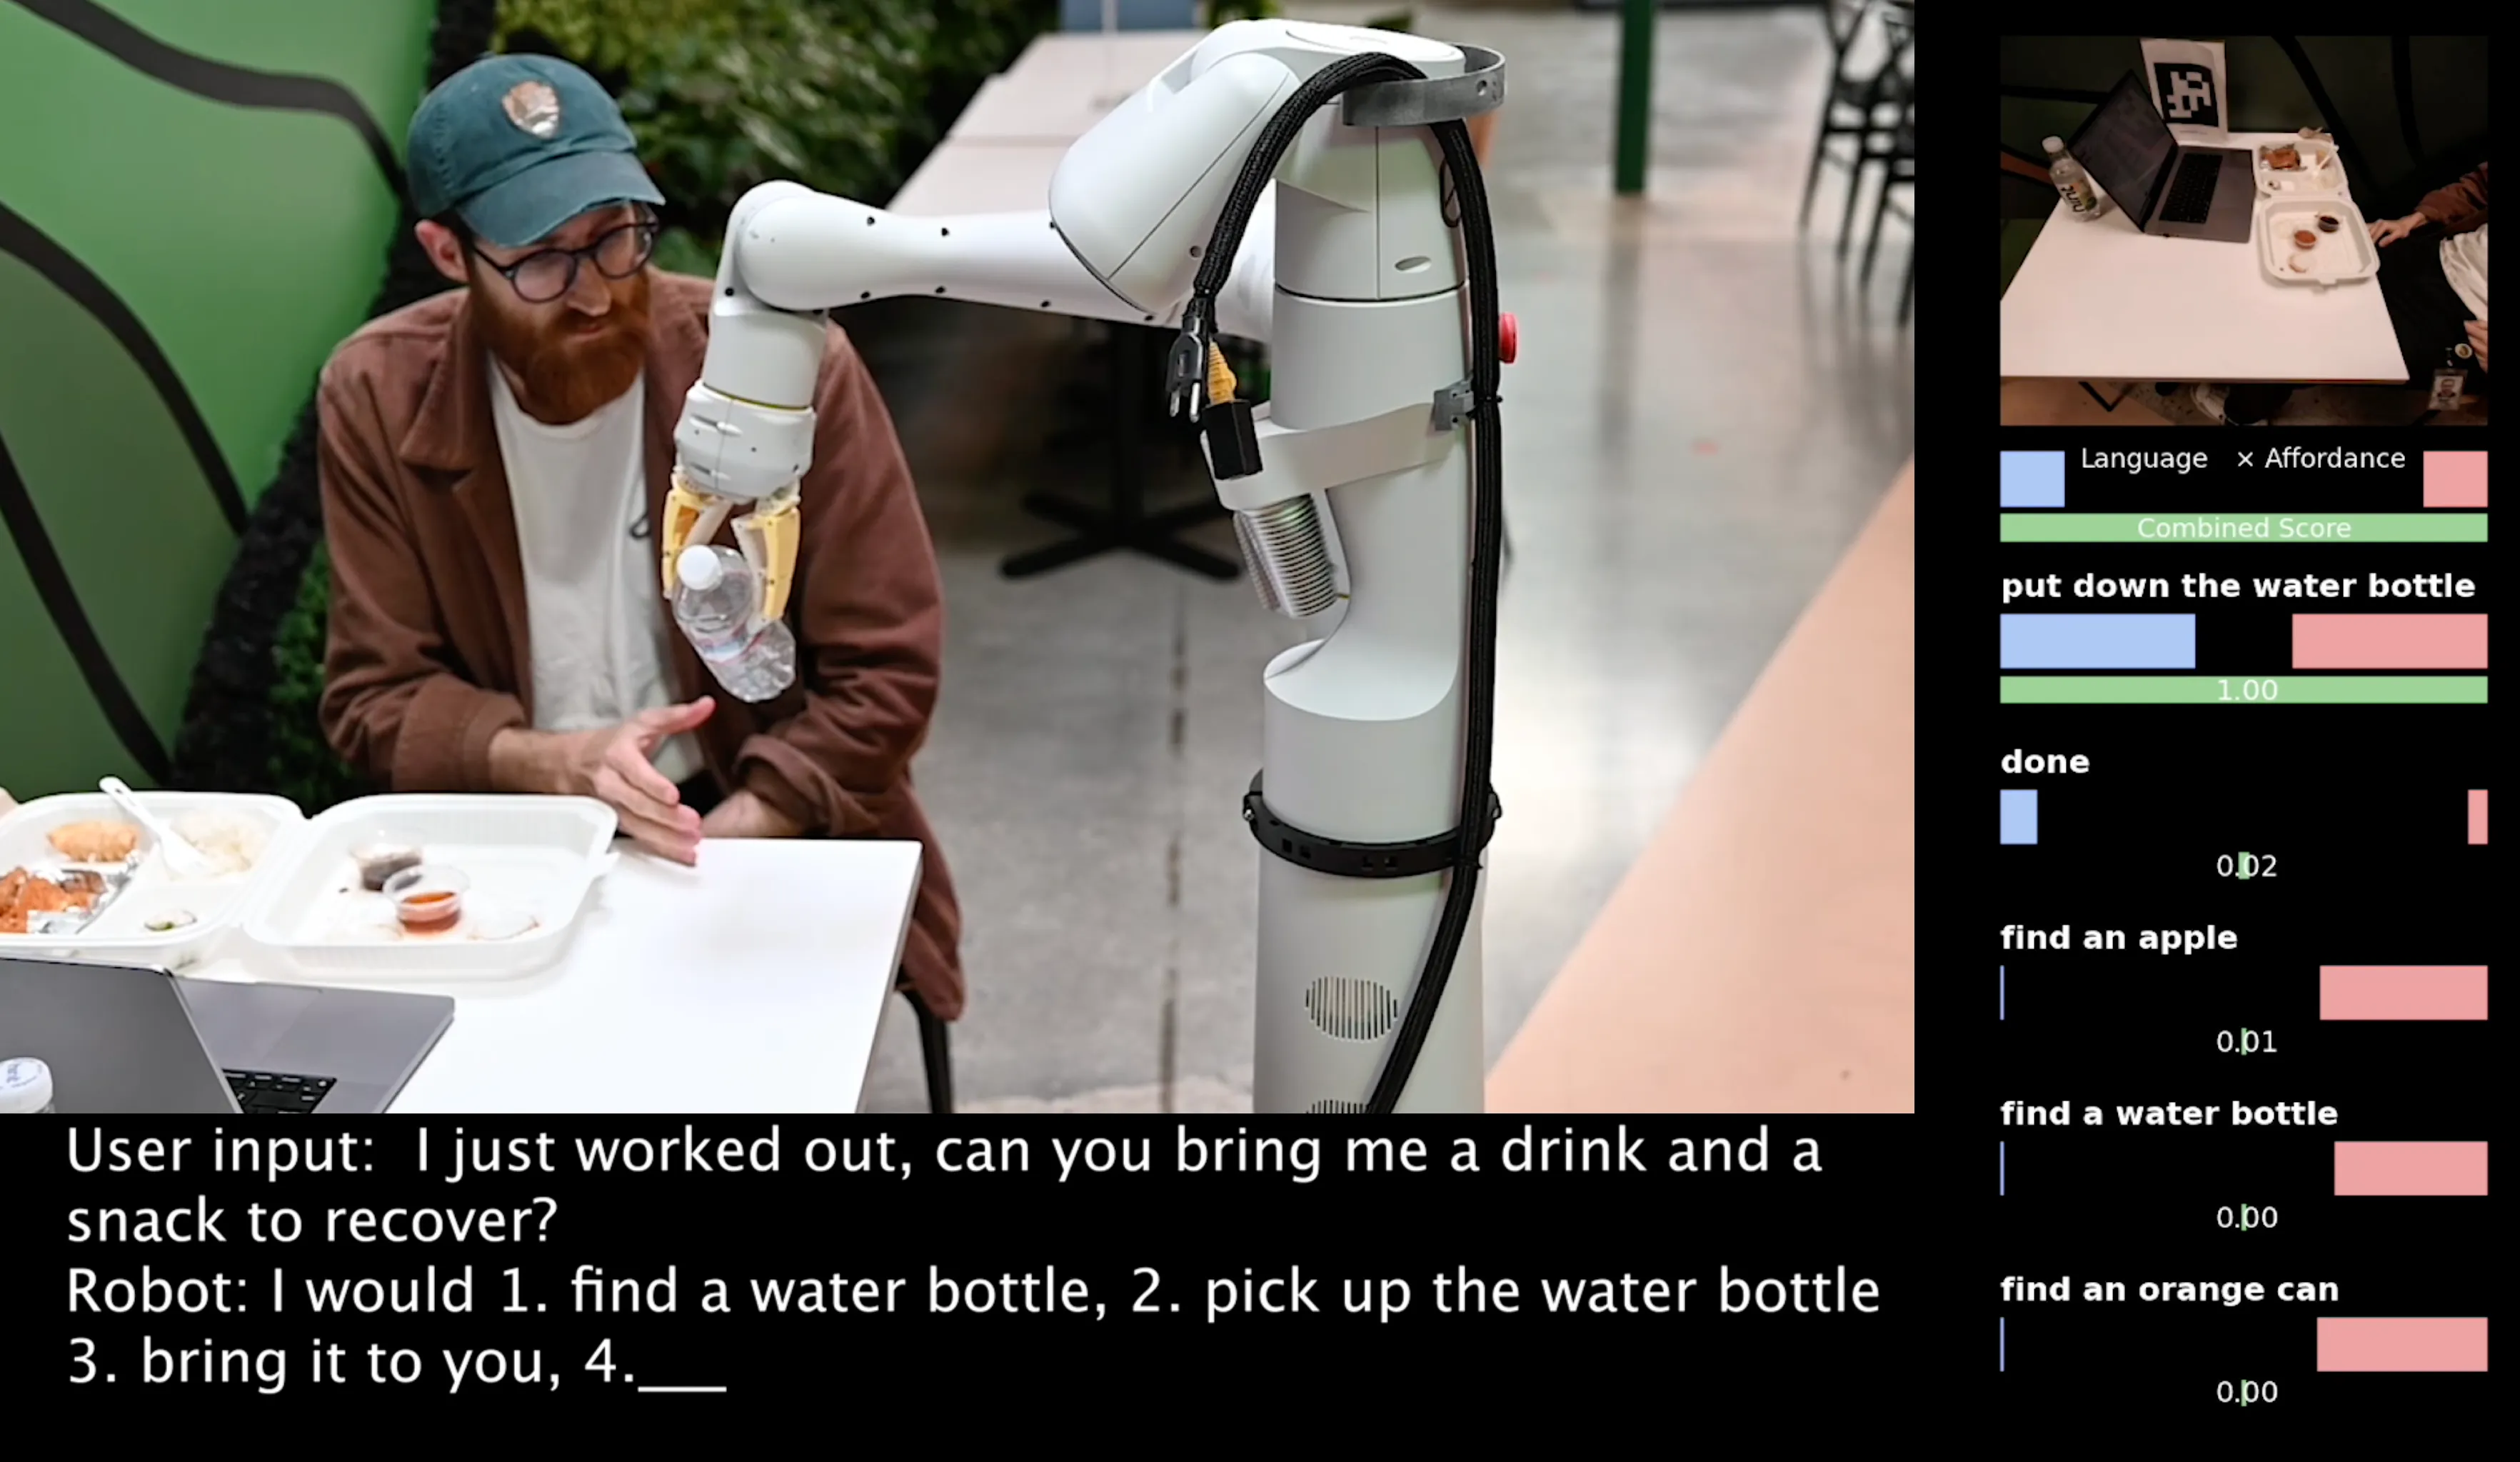
SayCan:LLM 接地到机器人
Google 提出 SayCan:用大语言模型提出候选动作,再用预训练技能的价值函数判断「物理上可执行」,二者相乘选出下一步。它是「LLM 做规划、机器人策略做执行」分层的代表工作。
图片来源:Google Research「SayCan」项目页 - 2022-09
Tesla Optimus 原型首秀
Tesla 在 AI Day 上首次展示 Optimus 人形机器人原型机,无系绳自主走上舞台并挥手。Musk 表示计划量产数百万台。注:Tesla 未发布官方新闻稿,本条依据现场视频与媒体报道。
- 2022-12
RT-1:真机数据规模化
Google Robotics Transformer-1 用 13 个月、17 台机器人采集的 13 万+ 条真机演示训练端到端多任务策略,覆盖 700+ 任务。它把「大规模真机数据 + Transformer」确立为机器人学习的新范式。
- 2023-03
Diffusion Policy:扩散策略
哥大/丰田研究院提出把视觉运动策略建模为条件扩散去噪过程,擅长表达多模态动作分布,在推、抓、倒水等任务上显著超过当时方法。扩散策略成为机器人领域被广泛采用的策略表示之一。
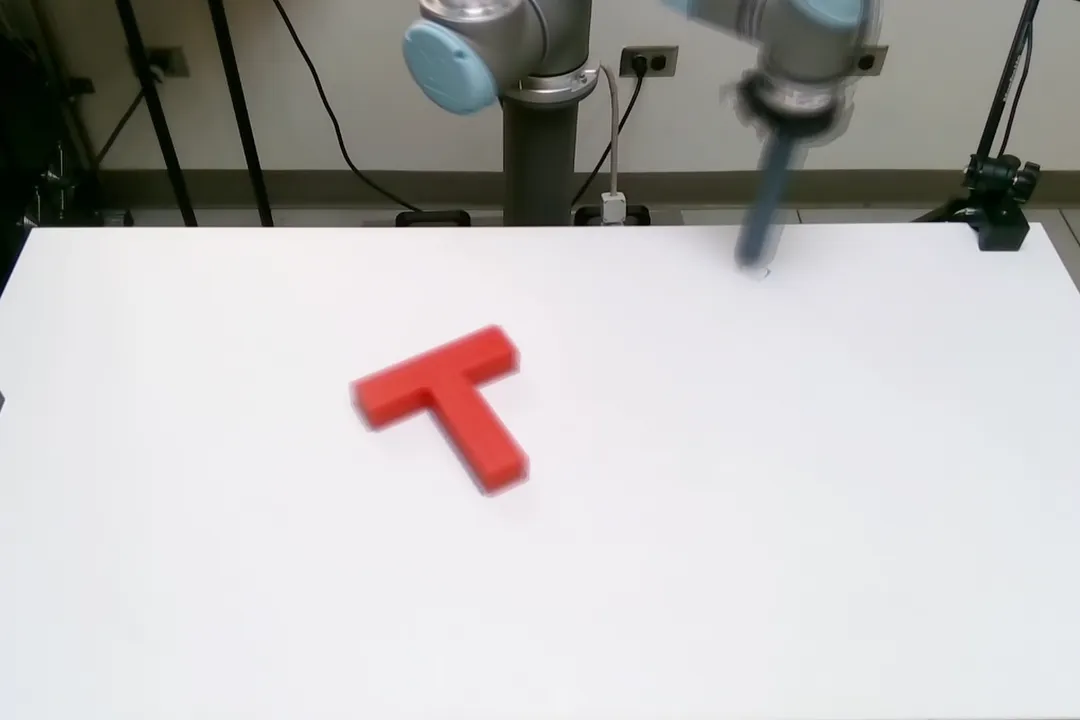
图片来源:Diffusion Policy 项目页(哥伦比亚大学) - 2023-03
Figure 01 发布
美国公司 Figure 走出隐身状态,发布首款人形机器人 Figure 01,定位全球供应链劳动力缺口,宣称目标量产「如造车一般」制造机器人。此后 Figure 成为估值最高的人形机器人创业公司之一。
- 2023-07
RT-2:VLA 范式确立
Google DeepMind 的 RT-2 把动作离散化为 token,与视觉-语言模型(VLM)联合训练,首次把网络知识与机器人控制接通,并正式命名 Vision-Language-Action(VLA)模型。「VLA」自此成为具身大脑的主流技术路线。
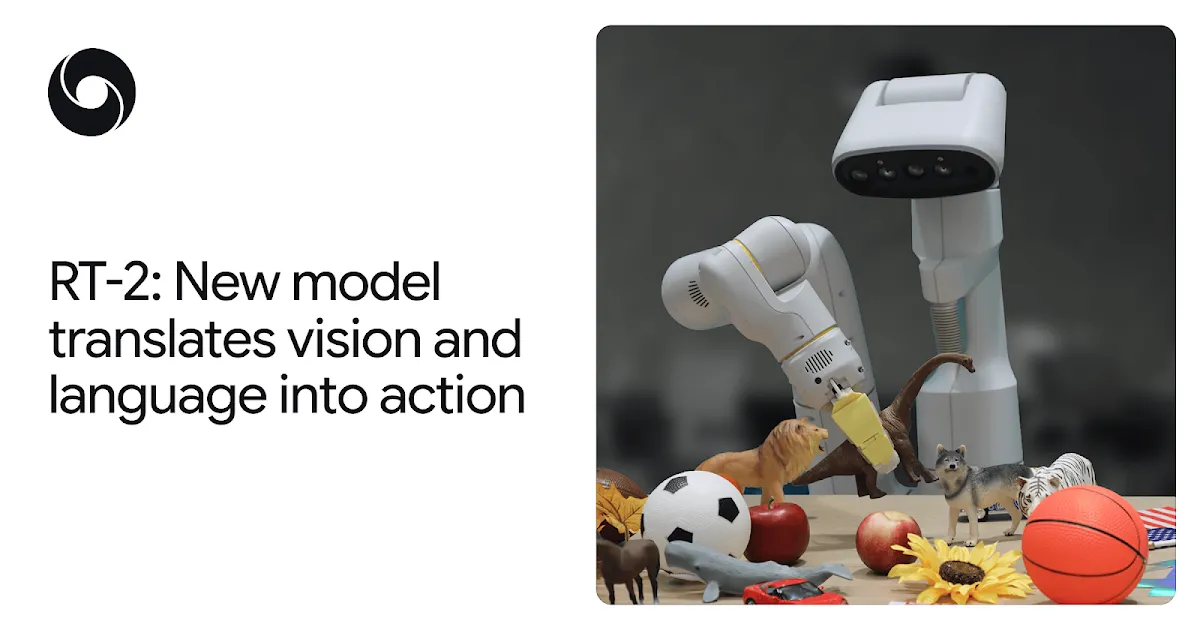
图片来源:Google DeepMind 官方博客 - 2023-08
宇树 H1 发布
杭州宇树科技发布首款通用人形机器人 H1(后迭代为 H1-2),以高动态运动能力和显著低于同行的售价引发关注。宇树自此从四足机器人厂商扩展为通用人形机器人厂商。
图片来源:宇树科技官网 - 2023-10
Open X-Embodiment 数据集
21 家机构把 22 种机器人的 100 万+ 轨迹汇成 Open X-Embodiment 数据集,训练出的 RT-X 策略在多个本体上超过各自单机训练的基线。跨本体数据共享首次被大规模验证。
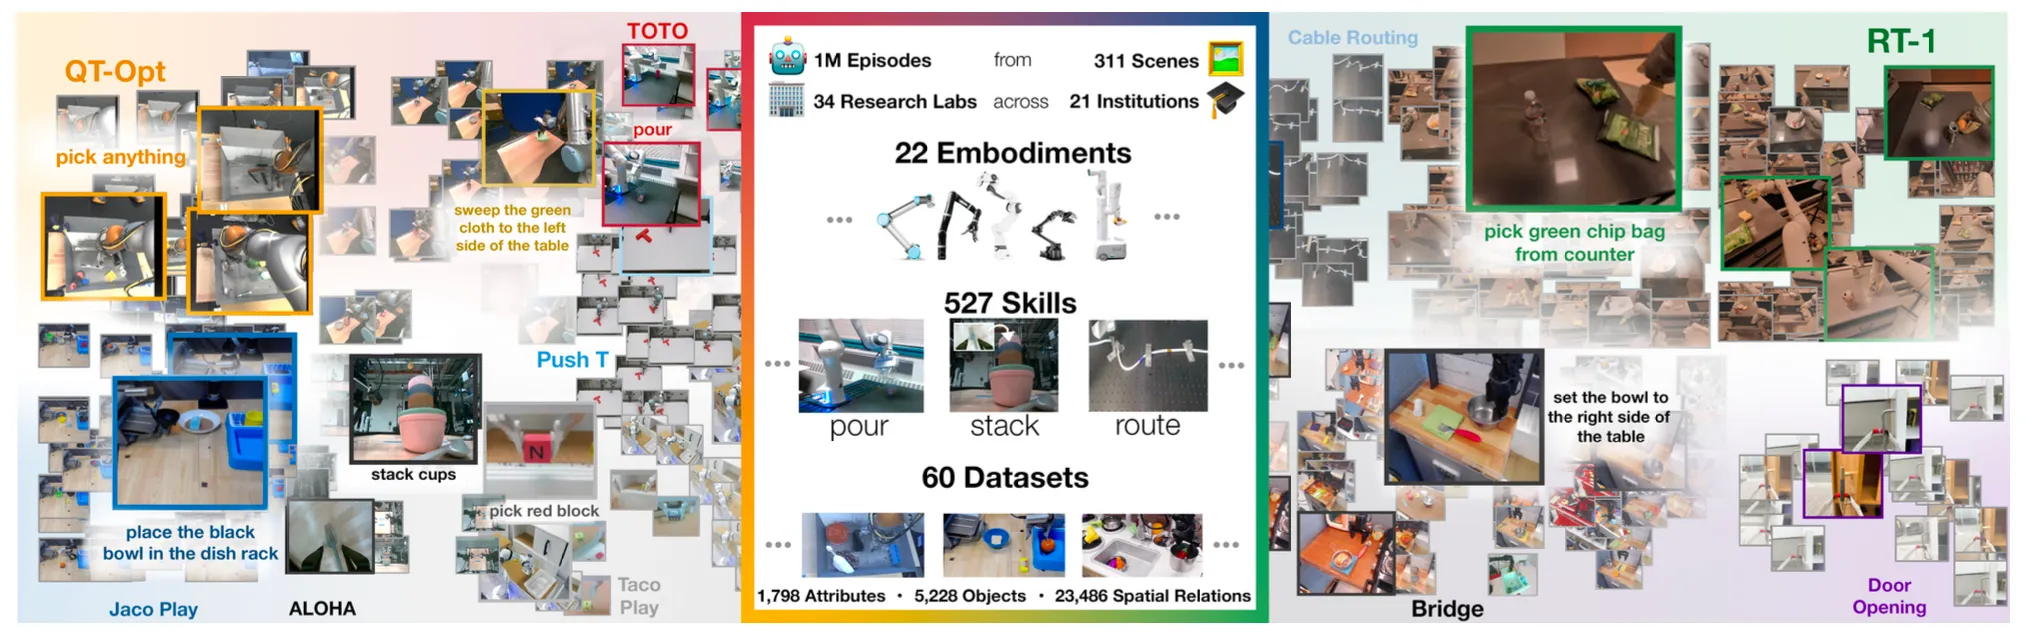
图片来源:Open X-Embodiment 项目页 - 2023-10
Agility Digit 进入 Amazon 仓储
Agility Robotics 宣布与 Amazon 扩大合作,在仓储研发站点测试人形机器人 Digit,承担空周转箱回收任务。人形机器人进入真实物流作业场景有了首个公开的企业级试点。
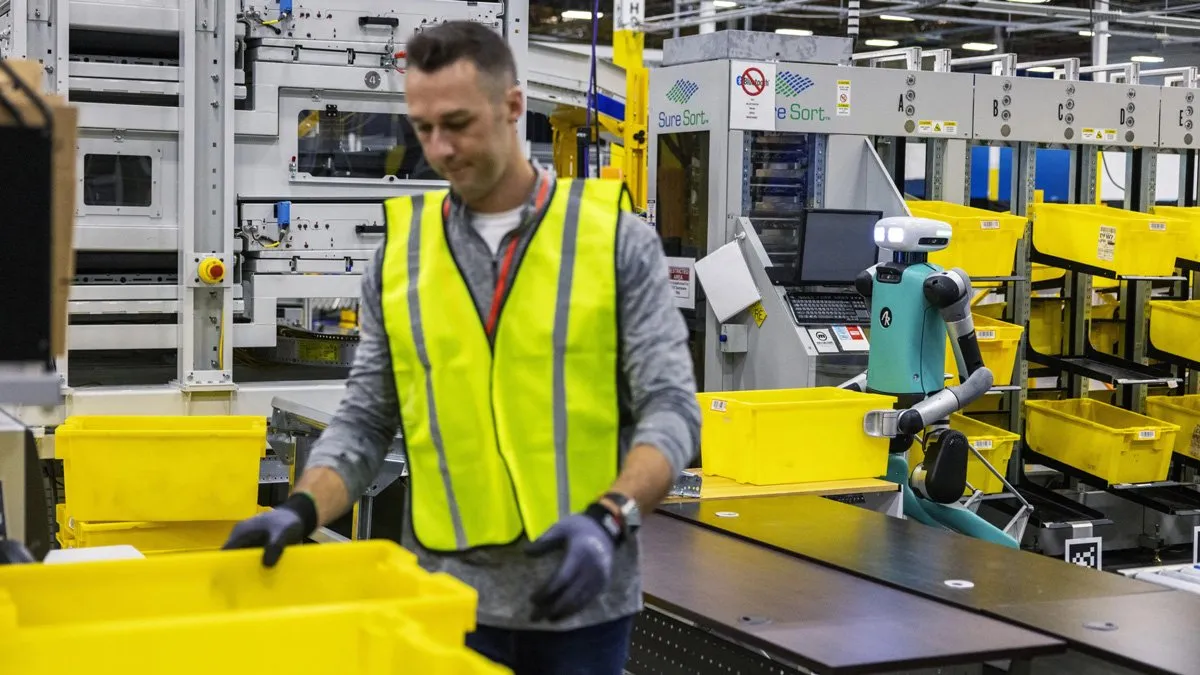
图片来源:Agility Robotics 官方新闻页 - 2023-11
工信部《人形机器人创新发展指导意见》
中国工信部印发指导意见,提出到 2025 年人形机器人整机批量生产、创新体系初步建立,2027 年综合实力达到世界先进水平。这是中国首个国家层面的人形机器人专项政策,直接带动了后续产业与资本热潮。
- 2024-02
优必选 Walker S 进车厂实训
优必选 Walker S 进入蔚来总装车间开展实训,执行质检、贴标等任务,是首批进入汽车工厂的人形机器人之一(官方方案页未标注起始日期,2 月时间点来自媒体报道)。工业制造自此成为人形机器人最重要的落地叙事。
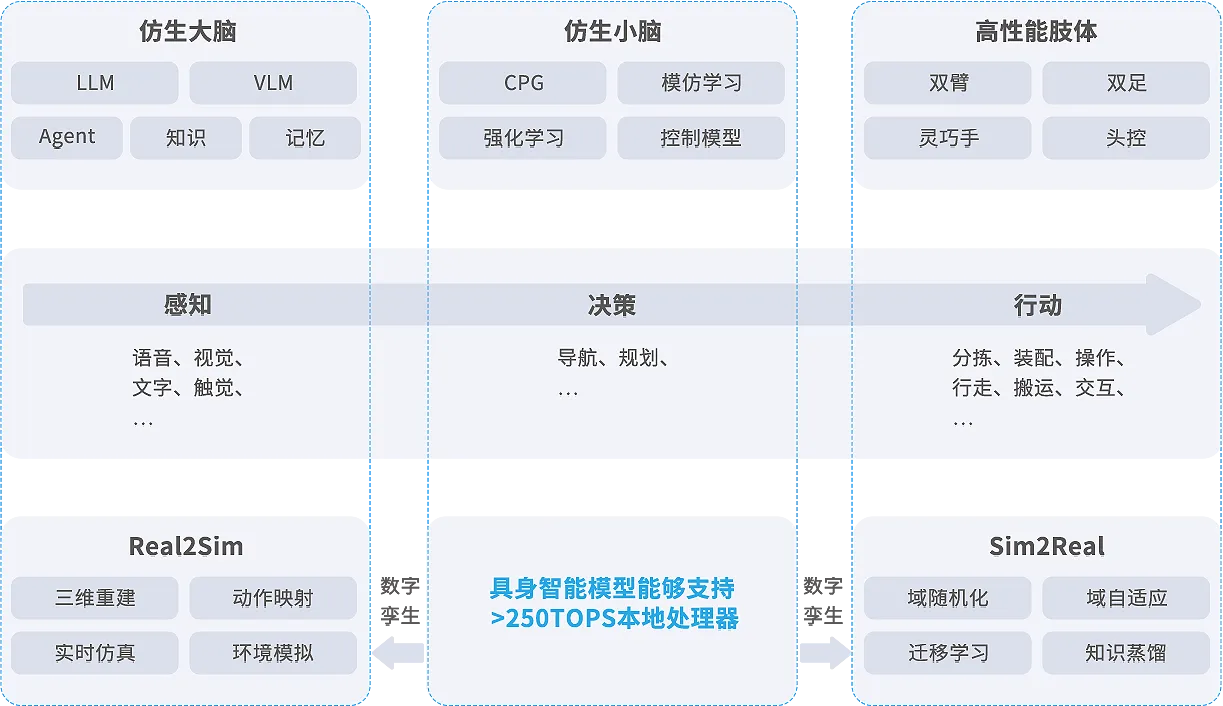
图片来源:优必选科技官网 - 2024-04
Boston Dynamics 电动 Atlas
Boston Dynamics 宣布液压驱动的人形 Atlas 退役,发布全新电动版 Atlas,面向工业应用并与现代汽车集团深度绑定。老牌厂商完成从「研究平台」向「商用产品」的转向(官方页面未标注具体日期)。
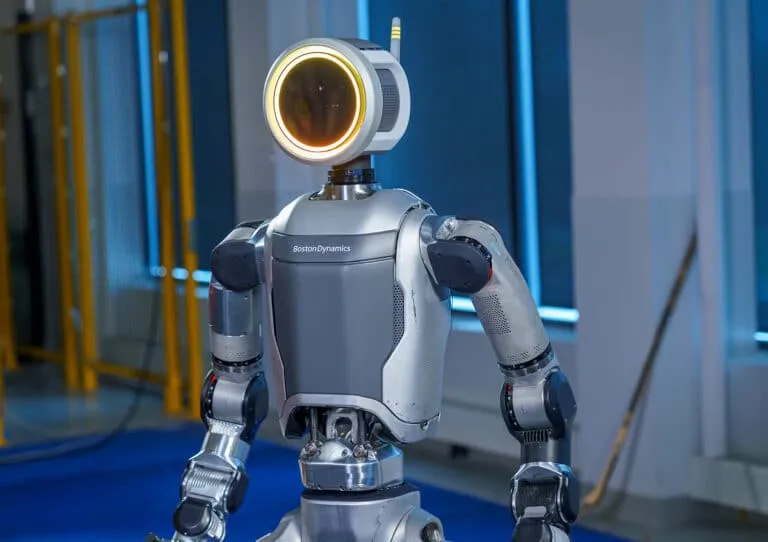
图片来源:Boston Dynamics 官方博客 - 2024-06
OpenVLA:开源 VLA
斯坦福等机构发布 7B 参数开源 VLA 模型 OpenVLA,在 97 万条真机演示(Open X-Embodiment)上训练,多项评测超过闭源 RT-2-X,并放出了全部权重与训练流程。开源社区自此有了可复现的 VLA 基线。
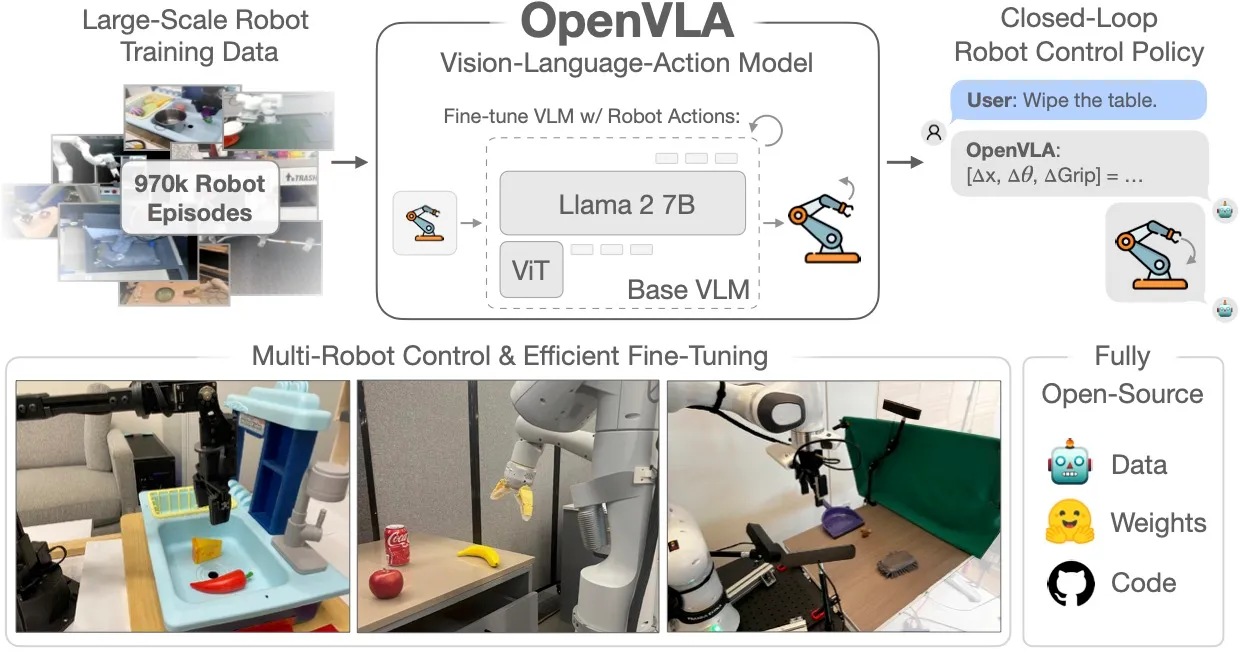
图片来源:OpenVLA 项目页(斯坦福 / UC Berkeley) - 2024-08
智元远征 A2 与量产启动
智元机器人(AgiBot)发布远征 A2 等五款商用人形机器人,宣布当年 12 月至次年 1 月开启批量制造。智元以「本体 + 数据 + 模型」全栈布局,成为国内具身智能头部创业公司之一。
图片来源:智元机器人官网 - 2024-10
π0:流匹配动作专家
Physical Intelligence 发布 π0:在开源 VLM 上叠加流匹配(flow matching)动作专家,支持灵巧操作等高频率精细控制,在多平台机器人上通用。流匹配自此与扩散策略并列为主流动作生成方式。
图片来源:Physical Intelligence 官方博客 - 2024-12
AgiBot World 开源数据集
智元开源 AgiBot World 真机数据集,官方称为「全球首个百万真机数据集」,由自有本体遥操作采集,覆盖多种长程任务。国内厂商开始把数据资产作为生态入口对外开放。
- 2025-03
Gemini Robotics
Google DeepMind 发布基于 Gemini 2.0 的 Gemini Robotics(VLA)与 Gemini Robotics-ER(具身推理),把「动作」作为多模态模型的直接输出模态,并公布了与 Apptronik、Agile Robots 的合作。
图片来源:Google DeepMind 官方博客 - 2025-03
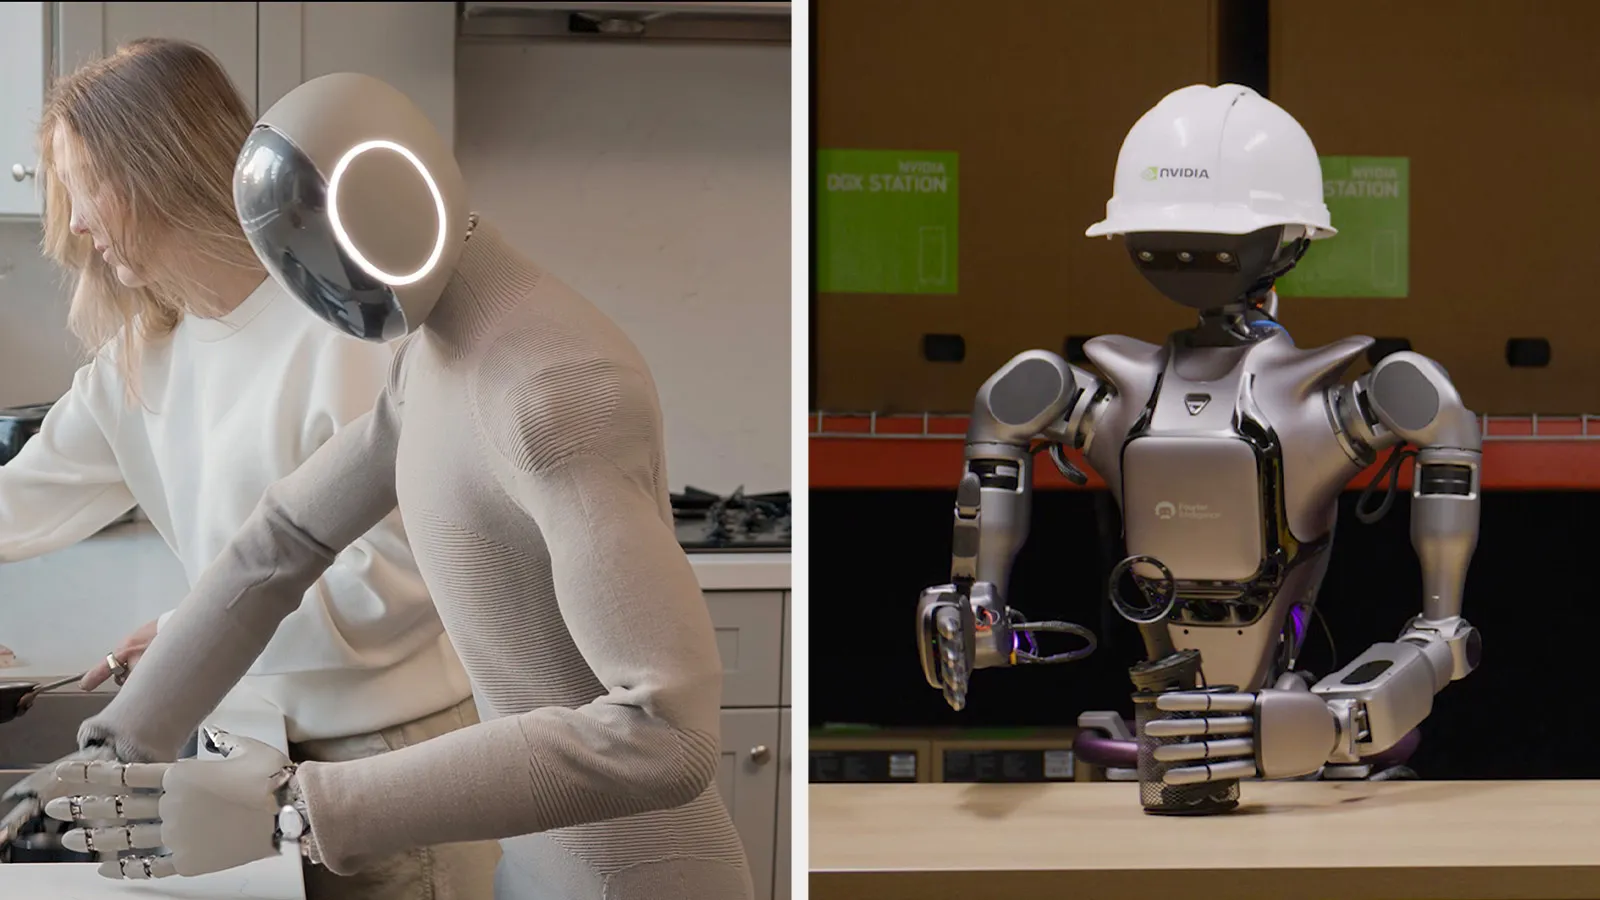
NVIDIA GR00T N1 开源
NVIDIA 在 GTC 2025 发布并开源人形机器人基础模型 Isaac GR00T N1:双系统架构(快思考 VLM + 慢思考扩散策略),配套开源仿真库与数据管线,供 Figure、1X、宇树等厂商使用。
图片来源:NVIDIA 新闻中心 - 2025-04
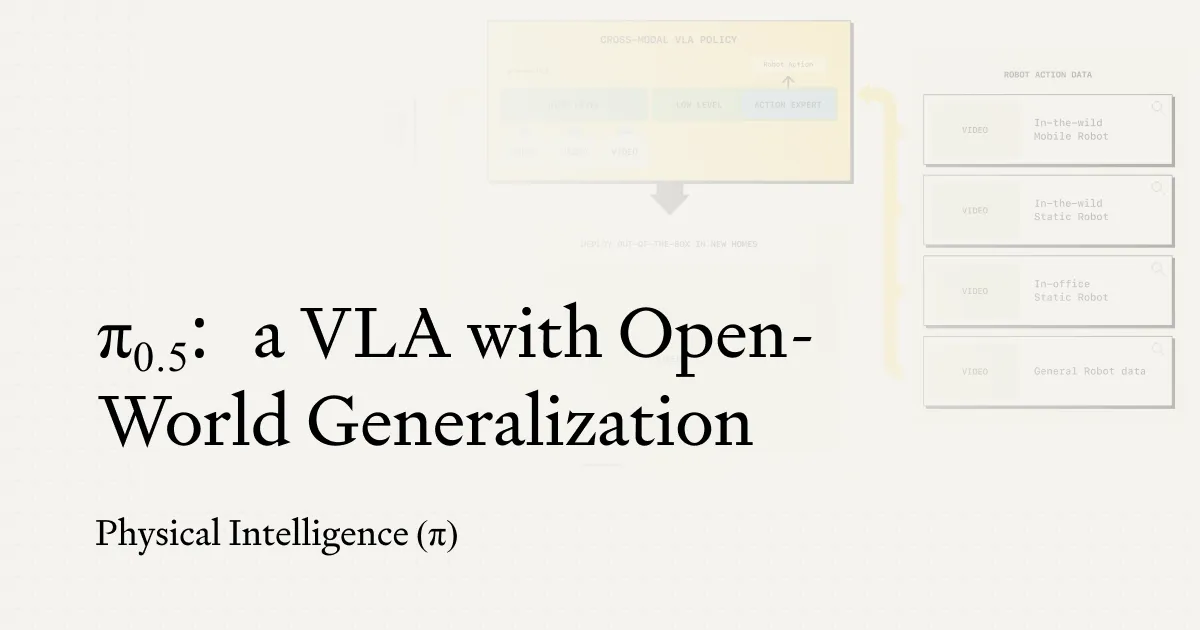
π0.5:开放世界泛化
Physical Intelligence 发布 π0.5:用多机器人真机数据 + 互联网图文数据协同训练,演示了跨本体迁移与未经专门训练的开放世界任务(如整理桌面、做早餐)。它把「网络知识如何进入机器人策略」推进了一步。
图片来源:Physical Intelligence 官方博客 - 2025-08
Genie 3:交互式世界模型
Google DeepMind 发布 Genie 3 世界模型:从文本生成可实时交互的 3D 世界,明确目标是作为智能体训练环境。世界模型被普遍视为缓解真机数据瓶颈的候选路线。
图片来源:Google DeepMind 官方博客 - 2025-09
Figure C 轮融资超 10 亿美元
Figure 宣布 C 轮融资,承诺资本超 10 亿美元,投后估值 390 亿美元,成为全球估值最高的人形机器人公司。人形机器人赛道的资本聚集度达到新高度。
- 2025-09
Scale AI 发力 Physical AI 数据
Scale AI 官宣扩展 Physical AI 数据引擎,为 Physical Intelligence 等客户提供机器人数据服务,称已交付 10 万+ 小时生产数据。「数据即服务」成为具身智能产业链中独立成形的商业化环节。
图片来源:Scale AI 官方博客 - 2025-10
Figure 03 与量产设计
Figure 发布第三代机器人 Figure 03,围绕自研 Helix VLA 模型与规模化量产重新设计硬件。同期 1X 开放家用人形机器人 NEO 预订(2026 年起在美国交付),人形机器人从工业场景向家庭场景延伸。
图片来源:Figure 官方新闻页 - 2025-11
π*0.6:真机强化学习回归
Physical Intelligence 发布 π*0.6,提出 RECAP 方法:先大规模预训练,再用真机强化学习在后训练阶段持续改进。官方称困难任务上的单位时间吞吐量较 π0 提升约一倍。「预训练 + 真机 RL 后训练」成为新范式候选。
图片来源:Physical Intelligence 官方博客 - 2026-03
光轮智能成为具身数据独角兽
专注合成数据的北京公司光轮智能完成合计 10 亿元融资,成为具身智能数据领域首个独角兽(北京市科委转载报道),官方口径称其合作方包括 Figure AI 与 NVIDIA。具身数据服务独立赛道获资本市场确认。
- 2026-08
宇树科技科创板上市
宇树科技(688836)在上交所科创板挂牌上市,成为国内「人形机器人第一股」。机器人本体厂商开始进入公开资本市场,行业进入新的发展阶段。
三、后续调研重点
以下按七个方向做粗略概览,以 2026 年 10 月业内实际采用的技术栈与参与玩家为准。
3.1 技术路线
VLA 是当前主线:RT-2 确立范式 [S07],OpenVLA 提供开源基线 [S09],π0 / π0.5 / π*0.6 展示了流匹配 + 互联网数据 + 真机 RL 后训练的完整演化 [S10][S11][S12];NVIDIA GR00T N1 以开源双系统架构(VLM 快思考 + 扩散策略慢思考)切入 [S14],Gemini Robotics 则代表了「把动作做成基础模型输出模态」的路线 [S13]。分层路线(LLM 规划 + 技能执行,SayCan [S04])在特定场景仍有生命力。策略表示上扩散 [S06] 与流匹配 [S10] 并列。数据来源三路并行:遥操作真机采集(AgiBot World [S28])、仿真合成(域随机化 [S02]、世界模型 [S15])、互联网视频(π0.5 [S11])。待深挖:各路线在统一评测下的横向对比。
3.2 硬件拆解
本体形态之争聚焦「人形是否必要」:目前公开落地的案例中,仓储用双足 Digit [S20]、车厂用人形 Walker S [S21],而轮式/臂式平台在工业界存量更大(本文暂未收集到系统对比数据)。灵巧手方面,OpenAI Dactyl 证明了高自由度手可控 [S03],但当前商用本体多为简化夹爪。传感方面,帕西尼以多维触觉切入并宣称年产近 2 亿条具身数据 [S37]。波士顿动力电动 Atlas 的转向代表了硬件平台从液压研究机向电动商用机的整体迁移 [S22]。待深挖:BOM 成本结构、关节方案(谐波/行星滚柱丝杠)的国产化情况。
3.3 玩家图谱
- 美国:Tesla(Optimus [S17])、Figure(01/03 本体 + Helix 模型 [S18][S25])、Agility(Digit [S20])、1X(NEO [S26]);「大脑」侧 Physical Intelligence(π 系列 [S10][S12],2025 年 11 月获 6 亿美元 B 轮 [S39]);数据侧 Scale AI [S29]。
- 中国:宇树(H1 [S19]、科创板上市 [S27])、智元(本体 + AgiBot World 数据 [S23][S28])、优必选(Walker S [S21]);数据侧光轮智能 [S30][S40]、帕西尼 [S37];国家级平台「国家地方共建具身智能机器人创新中心」[S36]。
- 欧洲/日本:暂未收集到 2025 年后有同等级公开里程碑事件,留待补充。
待深挖:各家的「本体 / 大脑 / 数据」定位矩阵与供应链关系。
3.4 商业化路径
公开可见的落地节奏:仓储物流试点(Agility × Amazon,2023 [S20])→ 汽车工厂实训(优必选 × 蔚来 [S21]、智元量产 [S23])→ 家庭场景预订(1X NEO,2026 年起美国交付 [S26])。北京的行动计划给出了官方目标:2027 年具身智能机器人量产突破万台 [S38]。
观察:目前公开信息里缺少规模化营收、部署台数、可靠性数据的披露,商业化判断需要等一手财报或监管披露。
3.5 投资视角
可核实的资本里程碑:Figure C 轮承诺资本超 10 亿美元、投后估值 390 亿美元 [S24];Physical Intelligence 6 亿美元 B 轮(CapitalG 领投)[S39];光轮智能 10 亿元融资成为具身数据首个独角兽 [S30](2026 年 6 月再获巨人网络等 10 亿元战投 [S41]);宇树科技科创板上市成为「人形机器人第一股」[S27]。待深挖:市场空间测算(各家口径差异大,需逐个溯源)、估值逻辑(对标工业机器人还是汽车产业链)。
3.6 数据与评测基准
数据是当前行业公认的核心瓶颈,也是新形成的独立赛道:
- 开源数据集:Open X-Embodiment(22 种本体、100 万+ 轨迹 [S08])、AgiBot World(百万级真机数据 [S28]);
- 商业数据服务:Scale AI Physical AI 数据引擎(10 万+ 小时交付 [S29])、光轮智能(合成数据,客户含 Figure AI、NVIDIA [S30][S40])、帕西尼(触觉数据 [S37]);
- 国家级基建:国家地方共建具身智能机器人创新中心(2024 年 10 月揭牌 [S36]);
- 评测基准:仿真评测 SIMPLER [S35]、分布式真机评测 RoboArena [S34]。真机评测仍属早期,「哪个模型更强」目前缺乏公认答案。
待深挖:遥操作采集的成本结构、合成数据的真机迁移率证据。
3.7 政策与安全标准
- 中国:工信部《人形机器人创新发展指导意见》(2023-11,目标 2025 批量生产、2027 世界先进 [S31]);北京《具身智能科技创新与产业培育行动计划(2025-2027)》(目标 2027 量产破万台 [S38])。
- 国际标准:ISO 10218-1/-2:2025 于 2025 年 2 月发布,替代 2011 版 [S32];原协作机器人安全标准 ISO/TS 15066 的主要内容已并入 10218:2025,版本状态转为待修订 [S33]。
- 待深挖:人形机器人专属的安全/伦理/责任规则(目前未见成文标准)、美欧监管动向。
四、小规模具身团队组建方向
人才分布(观察)。 回看时间轴上技术节点的机构归属,能看到一条清晰的迁移线:基础研究期(2013–2018,DQN [S01]、域随机化 [S02]、Dactyl [S03])的关键产出几乎全部来自研究机构(DeepMind、OpenAI、大学实验室);进入 VLA 时代(2022 之后),主线模型集中到工业实验室——Google DeepMind 的 RT 系列与 Gemini Robotics [S07][S13]、NVIDIA 的 GR00T N1 [S14]、Physical Intelligence 的 π 系列 [S10]。算法主力人才正从学界向头部工业实验室集中;开源基线(OpenVLA,出自斯坦福 / UC Berkeley [S09])是学术力量仍在参与主线的通道,也是小团队获得等价能力的主要途径。
地理与环节分布。 从玩家图谱看,人才结构呈互补分布:美国集中在「大脑」侧(DeepMind、NVIDIA、Physical Intelligence [S13][S14][S39]),中国集中在「本体 + 数据」侧(宇树、智元、优必选 [S19][S23][S21],数据侧光轮智能、帕西尼 [S30][S37])。两侧协作是常态——GR00T N1 公开的合作厂商名单里同时有美国与中国公司 [S14]。
人才储备的三条通道(观察)。 ① 高校 → 开源社区:开源项目的贡献记录正在成为行业事实上的能力凭证(OpenVLA [S09]、LeRobot 生态);② 相邻行业迁移:合成数据路线的成立 [S30] 本质上依赖 3D 内容与仿真人才——图形/游戏、自动驾驶从业者是技能重合度最高的转岗池;③ 数据生产新岗位:随着数据服务按小时商品化 [S29],采集、质检、评测类岗位需求扩张,但目前没有标准化培养体系,SOP 与质检能力主要靠团队自建——这正是小团队能沉淀的组织资产。
小团队的生态位在数据与评测。 头部玩家在拼本体量产与资本(Figure C 轮 [S24]、宇树上市 [S27]),这不是小团队能进入的战场。而 2.1 节的缺口表显示,行业公认的两个未解决问题——数据与评测——恰好都是智力密集而非资本密集:商业数据服务已按交付小时形成商品化市场 [S29],开源数据集仍在持续扩张 [S08][S28],而评测侧「哪个模型更强」尚无公认答案(见 3.6)[S34][S35]。数据与评测的产出会持续被整个行业引用,是小团队建立影响力杠杆率最高的位置。
方向一:垂直场景的长尾数据集。 现有开源数据集以通用桌面操作为主 [S08]、[S28],而商业交付按小时计价 [S29]——说明「把数据采好」本身就是稀缺能力。观察:双臂协同、柔性物体、多阶段长程任务、失败轨迹这类长尾数据,采集与质检成本高、通用集覆盖少,但恰恰是模型泛化的瓶颈所在;小团队选定一个垂直场景做深(甚至只做某个任务族),比拼数据规模更有辨识度。帕西尼以触觉这一单一模态切入并形成商业闭环 [S37],是「垂直数据成立」的先例。
方向二:可复现的评测集。 当前评测分仿真 [S35] 与真机 [S34] 两路,均处早期。观察:垂直场景的固定场地 + 固定任务族 + 可复现协议 + 公开排行榜,是小团队性价比最高的话语权投资——评测集一旦被社区采用,等于参与了行业标准的定义;且评测产能无法被资本直接买走,先发的协议设计者优势明显。
方向三:合成数据与 3D 资产管线。 域随机化是被验证过的 sim-to-real 路线 [S02],世界模型被视为下一代数据引擎候选 [S15],商业侧光轮智能以合成数据路线成为该赛道首个独角兽 [S30]。具备 3D 内容能力的团队,可以把「资产库 + 程序化场景生成 + 域随机化」做成可复用管线;与真机采集产能同分布配对(同一任务的仿真副本 + 真机版本),还能直接产出 sim2real 迁移率证据——这正是 3.6 节列出的待深挖项。
方向四:数据工具链与开源生态。 跨本体数据汇聚需要统一格式,Open X-Embodiment 的 22 种本体数据整合 [S08] 说明了格式与工具的枢纽地位;国家级数据基建的出现 [S36] 也表明数据基础设施被当作公共品。观察:数据格式转换、可视化、版本管理、质检自动化这类工具,资本开支低、传播性强,适合作为团队的「技术名片」与方向一至三的配套。
组队画像(观察)。 围绕上述方向,一个 10–20 人团队的最小闭环大致是:采集 SOP 与质检(把产能规模化、可外包化)、仿真/合成(复用 3D 产能)、模型评测(让数据质量可被任务指标验证)、以及 1–2 名算法工程师跑通「采集 → 训练 → 评测 → 回采」飞轮——没有算法侧闭环,数据质量只能靠统计指标间接判断。
五、参考链接
访问日期均为 2026-10-25。标注「媒体」的来源仅用于补充官方未披露的信息。
论文(arXiv)
- [S01] Playing Atari with Deep Reinforcement Learning(DQN)· DeepMind · 2013-12 · https://arxiv.org/abs/1312.5602
- [S02] Domain Randomization for Transferring Deep Neural Networks from Simulation to the Real World · 2017-03 · https://arxiv.org/abs/1703.06907
- [S03] Learning Dexterous In-Hand Manipulation(OpenAI Dactyl)· 2018-08 · https://arxiv.org/abs/1808.00177
- [S04] Do As I Can, Not As I Say(SayCan)· 2022-04 · https://arxiv.org/abs/2204.01691
- [S05] RT-1: Robotics Transformer for Real-World Control at Scale · 2022-12 · https://arxiv.org/abs/2212.06817
- [S06] Diffusion Policy: Visuomotor Policy Learning via Action Diffusion · 2023-03 · https://arxiv.org/abs/2303.04137
- [S07] RT-2: Vision-Language-Action Models · 2023-07 · https://arxiv.org/abs/2307.15818
- [S08] Open X-Embodiment: Robotic Learning Datasets and RT-X Models · 2023-10 · https://arxiv.org/abs/2310.08864
- [S09] OpenVLA: An Open-Source Vision-Language-Action Model · 2024-06 · https://arxiv.org/abs/2406.09246
- [S10] π0: A Vision-Language-Action Flow Model · 2024-10 · https://arxiv.org/abs/2410.24164
- [S11] π0.5: a Vision-Language-Action Model with Open-World Generalization · 2025-04 · https://arxiv.org/abs/2504.16054
- [S34] RoboArena: Evaluating Robotic Manipulation on Large-Scale, Real-World… · 2025-06 · https://arxiv.org/abs/2506.18123
- [S35] SIMPLER / SimplerEnv 仿真评测 · 2024-05 · https://arxiv.org/abs/2405.05941
官方发布(公司 / 机构)
- [S12] π*0.6 发布 · Physical Intelligence 博客 · 2025-11 · https://www.pi.website/blog/pistar06
- [S13] Gemini Robotics · Google DeepMind 博客 · 2025-03 · https://deepmind.google/blog/gemini-robotics-brings-ai-into-the-physical-world/
- [S14] Isaac GR00T N1 开源 · NVIDIA 新闻稿 · 2025-03 · https://nvidianews.nvidia.com/news/nvidia-releases-isaac-gr00t-n1-worlds-first-open-humanoid-robot-foundation-model-and-simulation-libraries
- [S15] Genie 3: A New Frontier for World Models · Google DeepMind 博客 · 2025-08 · https://deepmind.google/blog/genie-3-a-new-frontier-for-world-models/
- [S16] DARPA Robotics Challenge 决赛回顾 · NIST · 2015 · https://www.nist.gov/el/el-highlights-september-2015
- [S18] Figure 01 发布 · Figure / PR Newswire · 2023-03 · https://www.prnewswire.com/news-releases/figure-emerges-from-stealth-and-unveils-figure-01—a-humanoid-robot-to-support-supply-chain-on-a-global-scale-301759983.html
- [S19] 宇树科技官网(H1 发布)· 2023-08 · https://www.unitree.com/en/about/
- [S20] Agility 与 Amazon 扩大合作 · Agility Robotics · 2023-10 · https://www.agilityrobotics.com/content/agility-robotics-broadens-relationship-with-amazon
- [S21] Walker S 系列方案页 · 优必选官网 · https://www.ubtrobot.com/cn/humanoid/solutions
- [S22] Electric New Era for Atlas · Boston Dynamics 博客 · 2024-04 · https://bostondynamics.com/blog/electric-new-era-for-atlas/
- [S23] 远征 A2 发布 · 智元机器人官网 · 2024-08 · https://www.agibot.com.cn/article/188/detail/107.html
- [S24] Figure Series C · Figure 官方 · 2025-09 · https://www.figure.ai/news/series-c
- [S25] Introducing Figure 03 · Figure 官方 · 2025-10 · https://www.figure.ai/news/introducing-figure-03
- [S26] NEO Home Robot 预订 · 1X 官方 · 2025-10 · https://www.1x.tech/discover/neo-home-robot
- [S27] 宇树科技首次公开发行股票并在科创板上市公告 · 上交所 · 2026-08 · https://www.sse.com.cn/disclosure/announcement/listing/ipo/c/c_20260818_10829204.shtml
- [S28] AgiBot World 数据集 · 智元机器人官网 · 2024-12 · https://www.agibot.com.cn/about_Zhiyuan
- [S29] Scale AI Physical AI 数据引擎 · Scale 官方博客 · 2025-09 · https://scale.com/blog/physical-ai
政策与标准(政府 / 标准组织)
- [S31] 《人形机器人创新发展指导意见》· 工信部 / 中国政府网 · 2023-11 · https://www.gov.cn/lianbo/bumen/202311/content_6913551.htm
- [S32] ISO 10218-1:2025 · ISO 官网 · 2025-02 · https://www.iso.org/standard/73933.html
- [S33] ISO/TS 15066(状态页)· ISO 官网 · https://www.iso.org/standard/62996.html
- [S36] 国家地方共建具身智能机器人创新中心揭牌 · 北京市政府网 · 2024-10 · https://www.beijing.gov.cn/ywdt/gzdt/202410/t20241012_3917849.html
- [S38] 《北京具身智能科技创新与产业培育行动计划(2025-2027)》· 北京市科委 · 2025-02 · http://kw.beijing.gov.cn/zwgk/zcwj/202502/t20250227_4020661.html
媒体报道(仅补充官方未披露信息)
- [S17] Tesla Optimus 原型首秀 · CGTN · 2022-09 · https://news.cgtn.com/news/2022-10-01/Tesla-robot-walks-waves-Musk-plans-to-make-millions-of-them-1dMwa0LIH5e/index.html
- [S30] 光轮智能成为具身数据首个独角兽 · 北京市科委网站(转载报道)· 2026-03 · https://kw.beijing.gov.cn/xwdt/kcyx/xwdtyqqy/202603/t20260312_4551125.html
- [S37] 帕西尼获京东战略领投 A 轮 · 央广网 · 2025-08 · http://tech.cnr.cn/ycbd/20250805/t20250805_527303359.shtml
- [S39] Physical Intelligence 获 6 亿美元融资 · The Robot Report · 2025-11 · https://www.therobotreport.com/physical-intelligence-raises-600m-advance-robot-foundation-models/
- [S40] 光轮智能业务与客户 · 36氪(媒体)· https://www.36kr.com/p/3014453094966792
- [S41] 光轮智能获 10 亿元战略融资 · 上海证券报(媒体)· 2026-06 · http://www.cnstock.com/commonDetail/732791
引用覆盖自查
| 小节 | 引用编号 |
|---|---|
| 一、什么是具身智能 | S07 S13 S18 S19 S20 S21 S23 S24 S27 S31 |
| 2.1 总结 | S06–S12 S15 S17–S21 S23 S26 S28–S30 S34 S35 S38 |
| 2.2 时间轴 | S01–S20 S23–S31(见各节点) |
| 3.1 技术路线 | S02 S04 S06 S07 S09–S12 S13 S14 S15 S28 |
| 3.2 硬件拆解 | S03 S19–S22 S37 |
| 3.3 玩家图谱 | S10 S12 S17–S20 S23 S25–S30 S36 S37 S39 |
| 3.4 商业化路径 | S20 S21 S23 S26 S38 |
| 3.5 投资视角 | S24 S27 S30 S39 S41 |
| 3.6 数据与评测基准 | S08 S28–S30 S34–S37 S40 |
| 3.7 政策与安全标准 | S31 S32 S33 S36 S38 |
| 四、小规模团队方向 | S01–S04 S07–S10 S13–S15 S19 S21 S23 S24 S27–S30 S34–S37 S39 S40 |
评论
由 Giscus 驱动,需使用 GitHub 账号登录后评论。